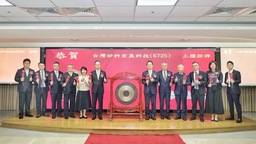
大易橙(7951)登錄興櫃參考價 252 元 上半年營收逼近去年全年、海外布局加速
 Celine

AI、先進製程擴產帶動需求 從二次配電切入半導體設備「最後一哩」
高科技廠房電力工程業者大易橙(7951)今日(10/6)登錄興櫃,參考價為每股 252 元。受惠於 AI、高效能運算(HPC)、先進製程與先進封裝持續擴產,公司近年營運規模快速放大,2025 年營收達 26.59 億元、年增 131.18%,2026 年上半年營收更達 25.06 億元,已達去年全年營收約 94%,成長動能受到市場關注。
大易橙主要從事高科技廠房電力系統工程施工、測試及維護,核心業務為 600V 以下中低壓二次配電工程,服務涵蓋機電工程(MEP)、電力內連線、二次配電及一般廠務工程。由於半導體廠擴產除了建置廠房,也必須配合大量機台進場進行供電與設備內連線,因此公司位處半導體擴產的「最後一哩」。
2025 年營收 26.59 億元 上半年 EPS 達 15.47 元
大易橙近年業績快速成長,2024 年營收約 11.5 億元,2025 年大增至 26.59 億元,年增 131.18%;2025 年稅後純益 3.95 億元,EPS 達 23.3 元。
進入 2026 年後,成長力道持續,上半年營收 25.06 億元,僅半年即接近去年全年水準;稅後純益 3.17 億元,EPS 達 15.47 元。公司表示,主要受惠 AI、HPC、先進製程及先進封裝帶動全球半導體資本支出,晶圓廠新增產能與機台數量增加,也同步推升二次配電及 Hook-up 工程需求。
隨著晶圓廠機台數量增加,工程商除了必須具備施工能力,也必須因應密集進機時程進行人力調度與現場管理,才能配合客戶快速完成裝機及量產前準備。
從 600V 二次配電向上延伸 擴大單一專案承接範圍
在業務布局上,易橙並未停留在傳統二次配電,而是逐步將服務範圍延伸至 1.5 次配電、廠務主系統工程(SP1)及機房(CCD)等領域,藉此提高單一專案可承接的工程範圍與產值。
此外,公司也積極拓展 AI 資料中心市場。隨著 AI 伺服器帶動資料中心用電密度提高,相關場域同樣需要高可靠度電力系統及大量機電工程,易橙可望運用既有高科技廠房工程經驗切入相關商機。
海外營收占比達 3 成 日本、美國、新加坡、德國同步布局
海外市場則是易橙下一階段的重要成長引擎。隨著主要晶圓代工客戶持續在海外擴廠,公司跟隨客戶腳步布局日、美、星、德,截至 2026 年 8 月,海外子公司營收占比已達到 30%。
市場關注,大易橙未來營運成長除了取決於台灣半導體擴產速度,也將取決於晶圓廠實際進機進度、工程服務範圍擴張,以及海外營收占比能否持續提升。
若公司能將台灣半導體擴廠累積的工程與現場管理經驗複製至海外市場,營運模式有望從「受惠台灣半導體擴產」進一步轉向全球高科技廠房工程服務商,海外布局也將成為後續評估易橙成長性的關鍵指標。