大量 TM4 量測機進入量產、PCB 月產能明年拚 500 台!先進智能接單出貨比逾 2 布局 CoWoS、CPO
 Celine

AI 伺服器、高速光通訊及先進封裝設備需求升溫,帶動大量科技(3167)雙事業體同步成長。大量今日(11/11)法說會指出,2026 年第 3 季營收達 36.7 億元,毛利率提升至 50%,主要受惠高階 PCB 設備出貨
比重增加;前三季平均毛利率達 46.36%,前三季稅後淨利 17.29 億元,EPS 達 19.24 元。
PCB 設備方面,新一代 TM4 量測機已由客戶驗證進入量產出貨,今年下半年開始出貨,累計接近 50 台,明年 PCB 設備月產能目標提升至 500 台以上;半導體設備事業則由子公司大量先進智能負責,布局 CoWoS、SoIC、CoPoS 及 CPO 等先進封裝應用,目前接單出貨比(B/B Ratio)已超過 2,訂單動能強勁。公司並規劃,大量先進智能目標於 2027 年第 3 季申請上市。
Q3 毛利率攀升至 50% 前三季 EPS 達 19.24 元
大量第 3 季營收達 36.7 億元,毛利率提升至 50%,主要受惠高階 PCB 設備銷售比重增加,而非產品價格大幅上漲。前三季平均毛利率為 46.36%,累計稅前淨利約 25 億元、稅後淨利 17.29 億元,EPS 達 19.24 元。
延續營運成長動能,大量 10 月合併營收達 13.71 億元,月增約 5.1%、年增 174.91%;累計前 10 月營收 98.48 億元,年增 144.5%,顯示 PCB 與半導體設備需求持續挹注營運。
大量表示,隨著 AI 伺服器、高速光通訊及先進封裝技術發展,客戶對高階 PCB 加工精度及半導體製程檢測要求同步提高,帶動兩大事業體設備需求增加。
TM4 量測機累計出貨近 50 台 PCB 設備月產能明年拚 500 台以上
在 PCB 設備方面,大量前三季高階機種出貨量幾乎倍增,標準機種則成長約三成,其中高階成型機出貨占比約三成,且持續提升。
產品組合方面,第 3 季毛利率改善主要來自高階 CCD 設備及 TM3 等產品貢獻,TM4 當季認列數量仍相對有限。公司指出,一般設備毛利率約 20%至 30%,高階設備約 50%,TM3 及 TM4 量測設備毛利率更高,隨著高階產品出貨占比增加,有助推升整體獲利能力。
新一代 TM4 量測機今年下半年開始出貨,累計出貨已接近 50 台。相較以單軸設計為主的 TM3,TM4 採四軸設計,更符合客戶量產需求,目前客戶詢問已逐漸轉向 TM4,TM3 則主要供仍處於早期驗證及打樣階段的客戶使用。
大量表示,目前採購 TM4 較積極的主要為中國 PCB 業者,部分終端客戶也開始要求 PCB 供應商具備 TM4 相關製程能力,甚至將其列為供應商評估條件之一。隨著終端產品規格提升,預期將進一步帶動高階 PCB 量測設備滲透率。
訂單方面,大量 PCB 設備事業在手訂單排程已達四位數台,2027 年各月份均已有排產規劃,部分機型交期約 5~6 個月。公司預期,明年高階成型、背鑽及 TM 系列設備需求仍具成長空間。
為了因應訂單增加,大量目前 PCB 設備月產能約 400 台,2027 年規劃提升至 500 台以上,若外包產能順利擴充,整體月產能有機會達 600 台。公司將逐步把部分標準機種委外生產,讓自有工廠集中資源投入高階設備製造,並評估增加南京周邊合作廠商,兼顧產能擴張、交期及毛利率。
大量先進智能接單出貨比逾 2 CoWoS、SoIC 設備持續放量
半導體設備方面,大量旗下大量先進智能持續擴大先進封裝布局。總經理李賢銘表示,目前半導體設備事業接單出貨比已大於 2,代表接單金額超過同期出貨金額兩倍,顯示客戶對先進封裝設備需求持續增加。
在 CoWoS 領域,大量先進智能布局中介層來料檢測、封裝製程關鍵量測,以及 HBM 與 SoC 整合相關檢測站點,部分設備已逐步導入晶圓代工及封測客戶。
至於 SoIC 與 3D IC,公司則發展 CMP Pad Metrology、晶圓相關量測及接合後輪廓檢測設備,協助客戶掌握製程品質與晶圓接合狀況。公司表示,相關設備已獲晶圓代工及封測業者採用。
隨先進封裝朝面板級封裝發展,大量先進智能也布局 CoPoS 及扇出型面板級封裝(FOPLP)檢測設備,針對 310×310 毫米、600×600 毫米及 510×515 毫米等不同尺寸,開發對應的量測、檢測與自動化方案,部分產品已進入量產或小批量供應階段。
CPO 攜手國際一線設備商開發 整合光引擎檢測系統
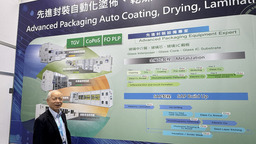
在 CPO 與矽光子領域,大量先進智能正與國際一線設備業者合作開發光引擎(Optical Engine,OE)相關設備及封裝整合系統,將前處理、光學檢測及後處理等功能整合至設備中。
此外,公司也與國際 Tier 1 客戶合作開發整合式檢測設備,將前處理、量測及後處理等多項功能整合於單一機台。依公司法說會說明,相關合作案規劃於 2026 年建置首條產線,預計 2027 年第 3 季進入生產階段,後續設備需求有機會隨客戶產線擴充而增加。
李賢銘指出,2026 年大量先進智能主要出貨產品仍以量測及 AI 視覺檢測設備為主,自動化設備也占有一定比重。隨著晶圓代工及封測客戶持續投資先進封裝產能,公司預期第 4 季設備出貨及營收可望明顯增加。
大量先進智能目標 2027 年第 3 季申請上市 集團雙引擎布局
除了設備業務擴張,大量也規劃推進子公司大量先進智能的資本市場計畫。財務長黃麗芳表示,大量先進智能目標於 2027 年第 3 季申請上市,母公司持股降至約六成也是規劃方向;相關少數股權變化對合併報表的影響,預期不會早於 2027 年第 3 季。