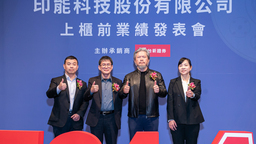
印能(7344)Q3 EPS 創新高、訂單能見度直達 2027 年第 3 季 CoWoS、CPO 設備布局升溫
 Celine

AI 晶片帶動先進封裝擴產,設備需求持續升溫,印能科技(7344)營運再創佳績。印能 11 月 10 日公布 2026 年第 3 季財報,受惠第二代設備出貨增加,單季營收達 11.14 億元,季增 21.97%、年增 56.22%;歸屬母公司稅後淨利約 5.2 億元,季增 33.6%、年增 53.6%,每股純益(EPS)達 18.74 元,營收與獲利雙雙改寫單季新高。
累計今年前三季,印能營收 29.04 億元,年增 60.38%;歸屬母公司稅後淨利達 13.17 億元,年增約 81.5%,EPS 達 47.46 元。隨著 AI 晶片推升 CoWoS、Chiplet 等先進封裝產能擴張,公司目前在手訂單能見度已延伸至 2027 年第 3 季,後續成長動能備受關注。
第二代 VTS 設備出貨放量 前三季 EPS 達 47.46 元
從第 3 季財務表現來看,印能單季營業毛利 7.3 億元,毛利率 65.53%;營業利益 6.3 億元,營業利益率 56.57%;稅後淨利約 5.2 億元,EPS 為 18.74 元。
值得注意的是,第 3 季毛利率較第 2 季的 67.31%下滑 1.78 個百分點,但營業利益率由 53.5%提升至 56.57%,增加 3.07 個百分點,顯示隨營收規模擴大,營業費用率下降,帶動營業利益成長。
累計前三季,印能營業毛利 19.17 億元,毛利率 66.01%;營業利益 15.83 億元,營業利益率 54.53%,獲利成長幅度高於營收增幅,反映設備出貨放量對營運的挹注。
印能表示,第 3 季營收成長主要來自第二代設備出貨量增加。隨著全球晶圓代工及封測業者持續擴充先進封裝產能,既有廠區擴產與新廠建置同步推進,帶動設備拉貨動能升溫。
此外,印能 10 月合併營收達 4.1 億元,月減 8.62%,但年增 215.85%;累計前 10 月營收 33.14 億元,年增 70.8%,顯示第 4 季初營收規模仍明顯高於去年同期。
CoWoS、Chiplet 擴產帶動需求 訂單能見度達明年 Q3
印能主要聚焦半導體先進封裝設備,核心技術涵蓋高壓真空、熱流控制及氣體動態控制,協助客戶解決封裝製程中的氣泡、空洞、助焊劑殘留及翹曲等問題。
隨著 AI 晶片朝多晶粒整合及大尺寸封裝發展,CoWoS 與 Chiplet 製程中的底部填膠(Underfill)難度提高。晶粒間距縮小、封裝面積放大,使填膠過程中的微小氣泡與空洞更難排除,也提高封裝可靠度及良率控制的重要性。
目前印能主要出貨產品為第二代 VTS 製程除泡系統,透過真空與高壓控制改善填膠後的氣泡問題,受惠 CoWoS 產能擴張,成為近年營收與獲利成長的重要來源。
展望 2027 年,印能指出,主要客戶仍將持續投資先進封裝產能,部分新產線已規劃於明年投入量產,目前在手訂單能見度已達 2027 年第 3 季。隨著既有廠區擴產及新廠設備導入,預期相關需求仍有機會延續。
從 CoWoS 跨足 CoPoS、CPO 新設備擴大產品布局
除了既有 VTS 除泡設備,印能也積極布局下一階段先進封裝技術。其中,WSAS 翹曲抑制設備鎖定 CoPoS 及面板級封裝(Panel Level Packaging)需求;第四代 EvoRTS 設備則整合助焊劑殘留去除、空洞消除及熱處理功能,瞄準共同封裝光學(CPO)、矽光子等高密度封裝應用。
隨著先進封裝技術從 CoWoS 進一步朝 CoPoS 及光電整合封裝發展,印能希望將既有高壓真空與熱流控制技術延伸至更多製程環節,擴大產品應用範圍,降低對單一設備產品的依賴。
規劃股票面額 10 元改 2.5 元 目標明年首季完成
除了設備業務布局,印能也規劃調整股票面額。公司董事會已於 10 月 8 日決議,擬將每股面額由 10 元變更為 2.5 元,相當於股票 1 拆 4,已發行股數將由 2,800 萬股增加至 1 億 1,200 萬股。
印能預計 11 月 26 日召開股東臨時會,審議相關公司章程修訂案,後續仍須取得主管機關核准並完成變更登記,公司以 2027 年第 1 季完成相關程序為目標。
公司希望透過降低每股交易價格、增加流通股數,提升股票市場流動性。此次調整僅涉及每股面額及發行股數變動,不影響公司整體股本及股東持股權益。