記憶體產業追蹤:PC、手機提前拉貨透支下半年需求,DDR4 年底成長恐趨緩
前言
記憶體巨頭美光 (MU) 在 6/26 公布了最新一季營運報告。今天我們就來檢視報告中釋出的相關訊息,了解以下產業後續展望:
成熟製程 DRAM,相關公司:南亞科 (2408)、華邦電 (2344)
先進製程 DRAM,相關公司:美光、海力士、三星
美光會計季度 25Q3 營運表現回顧
回顧上季營運表現,美光各項損益指標都大幅優於預期:
首先營收 93 億美元,季成長 +15.5%,優於財測範圍上緣;
Non GAAP 毛利率 39%,較上季增加 +1.6 個百分點,明顯高於財測範圍上緣;
Non GAAP EPS 1.91 元,季成長 +22.4%,明顯高於財測範圍上緣
受惠提前拉貨,記憶體消費性需求優於預期
美光上季業績亮眼,個人主要受惠於手機與 PC 等消費性應用需求明顯優於預期:
Mobile 業務季增達 45.2%,表現遠優於其他事業部門
偏重消費市場的 NAND 業務,歷經連兩季下滑後,也在上季出現 +16.2% 的季增反彈
消費性需求在短期內迅速回溫,主要受到多重因素推動,使 PC 與手機客戶出現提前拉貨現象:
中國於上半年持續補貼刺激當地手機、PC 等消費性需求上升
因應下半年潛在關稅壓力,亦刺激 PC、手機消費性下游業者提前採購備料
公司上季消費性業務成長強勁,力道更勝於 Server 業務,符合個人於 24 年 Q3 季底以來的預期:
考量短期手機、PC 記憶體去庫存主因為廠商存貨正常調節,並非終端需求惡化導致,個人預期手機、PC 業者有望於 25Q2 重啟記憶體庫存回補。
亦符合個人去年 12 月中以來預期:
預估消費性記憶體市場、乃至於 NAND 整體產值有望於 25Q2 落底回溫
HBM 營收持續高成長,惟非 HBM 數據中心業務表現疲弱
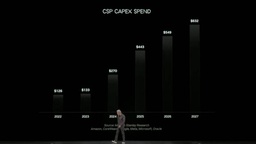
除了消費性業務動能強勁外,美光上季 HBM 營收成長同樣亮眼,季成長幅度高達近 +50%,貢獻公司單季營收成長 13 億美元中的 5 億,推升整體數據中心業績再創新高。然而排除 HBM,其餘數據中心產品表現則乏善可陳:
非 HBM 的 DRAM 營收規模約 55 億美元,季成長幅度僅約 +6%;若進一步扣除成長強勁的 Mobile 與 PC DRAM,估計非 HBM 的 Server DRAM 季成長僅持平或低個位數水準
SSD 相關營收季成長幅度僅 +4%,考量其中 Client SSD 將受惠 PC 提前拉貨成長,而企業級 SSD 受 NVIDIA Blackwell 出貨延遲拖累,推估用於 Server 的企業級 SSD 營收可能為季衰退。
美光非 HBM 的 Server DRAM 與企業級 SSD 表現疲軟,符合個人於年初時的預期:
CSP 業者等待 Blackwell G300 改款,將推遲企業級 SSD 採購
受到 CSP 推遲採購影響,Server DRAM 25 年上半年採購力道將同步暫緩
HBM 成長一枝獨秀,支撐 Server 記憶體業務下半年穩定攀升
展望會計季度 25Q4 (對應日曆季度 25Q3),美光預期營運持續攀升:
營收 104~110 億美元,平均較上季成長 +15.1%
non GAAP 毛利率 41~43%,平均較上季增加 +3 個百分點
non GAAP EPS 2.35~2.65 美元,平均較上季再成長 +0.6%
儘管上季表現優於預期,但公司並未上調 2025 會計年度 (2024 年 9 月至 2025 年 8 月) 全年展望,代表本季財測並不如上季預估時樂觀。個人認為,這反應經營階層對於下半年關稅與消費性市場持審慎態度。
HBM 成長動能強勁,下半年 DRAM 供給趨緊
美光預期下半年營運將持續攀升,主因在於其對 HBM 銷售極具信心。受惠於 NVIDIA下一代 B300 與 AMD MI355X 將於下半年開始放量,公司預期搭載於兩大平台的 HBM3E 12Hi 銷售將快速攀升,並於本季出貨規模超越上一代 HBM3E 8Hi;除了 NVIDIA 與 AMD 外,公司亦開始供貨 HBM 予兩家 ASIC 客戶,顯示其 HBM 客戶基礎持續擴大。受益於強勁需求與客戶數增加,經營階層暗示其 HBM 市占率將提前於 25Q3~25Q4 達到與公司非 HBM DRAM 市占率 (約 22~25%) 近似水準,優於年初時的預期。
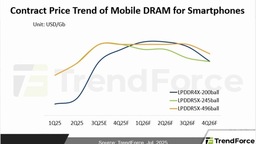
值得注意的是,HBM3E 12Hi 消耗矽晶圓量是同容量 DDR5 的 3 倍,隨著 HBM 需求強於年初預期下,預計將加速消耗製程產能,公司預期季底時 DRAM 庫存將趨於緊張;配合 DDR4 逐步停產導致供應受限,DRAM 單價將下半年可望上漲,進一步推升整體 DRAM 產值成長。
GB200 機櫃組裝良率改善,緩解通用伺服器需求提前透支壓力
上半年受 NVIDIA Blackwell 平台出貨延遲影響,數據中心客戶同步推遲採購,導致企業級 SSD 銷售不佳。然而參考近期多家下游業者的展望,皆預期 GB200 機櫃出貨將於 25Q2 明顯攀升,顯示組裝良率已開始好轉:
Dell 預期 25Q2 AI 伺服器營收將大幅跳升,由於在手訂單幾乎全數為 NVIDIA Blackwell 平台,代表預期 Blackwell 出貨將明顯攀升
美超微 Supermicro (SMCI) 表示自 25Q2 起 Blackwell 平台出貨將加快
慧與 (HPE) 同樣預期 25Q2 將大量交付 GB200 機櫃予客戶
Dell 主要組裝夥伴 - 緯創 (3231),排除子公司緯穎後,最新 5 月營收亦同步大幅成長,顯示 GB200 機櫃組裝良率自 5 月已顯著改善。
Blackwell 機櫃出貨提升,將有望帶動數據中心客戶重啟企業級 SSD 採購,抵銷上半年通用伺服器提前拉貨所帶來的需求透支風險,美光亦預期下半年企業級 SSD 業務將有望優於上半年,帶動 NAND 庫存快速去化。
綜合以上,隨著下一代 AI 晶片下半年陸續量產,帶動 HBM 需求持續強勁;而 GB200 組裝良率改善,也有助於穩住 Server DRAM 與企業級 SSD 的出貨動能,下半年需求不至於衰退。個人持續維持去年 9 月底以來觀點:
考量 HBM 25 年難供過於求,傳統 DRAM 與 NAND 產能支出仍將持續有限,而需求端無論 AI 或傳統通用伺服器當將成長,個人看好 25 年美光與整體產業 Server 記憶體營收持續成長。
PC、手機提前拉貨透支下半年需求,DDR4 年底成長恐趨緩
相較於 Server 記憶體需求仍有望穩定攀升,美光與相關供應鏈對下半年 PC、手機消費性需求轉趨保守:
美光將 PC 全年出貨量由預計成長中個位數下調為低個位數
PC 大廠 - Dell 將 PC 全年營收指引由成長低中個位數下調至低於個位數
PC 大廠 - 惠普 (HPQ) 對 PC 全年銷量由中個位數成長下調為低個位數成長
PC 大廠 - 華碩 (2357) 對 PC 全年銷量由中個位數成長下調為持平或低個位數成長
記憶體大廠 - SK 海力士原預期下半年消費性需求復甦,本季則轉為保守看待
手機與記憶體大廠 - 三星下調下半年手機需求預期,並預估將較去年同期下滑
手機處理器大廠 - 聯發科年初預期全年營收雙位數成長,但目前不再提供全年展望,對下半年態度轉為謹慎
PC、手機相關業者保守看待下半年展望,主因在於擔憂上半年終端因應關稅提前拉貨,將透支下半年需求;此外,部分業者為了轉嫁關稅成本而調升終端售價,亦可能壓抑下半年消費者採購 PC 與手機力道,進一步壓抑消費性記憶體需求表現。
然而考量三星、海力士、美光於上半年相繼宣布將於年底前逐步停產 PC 與手機用 DDR4,市場亦傳出長鑫存儲年底前將同步大幅削減 DDR4 產出,DDR4 供給減少是否足以抵銷下半年 PC、手機記憶體需求下滑壓力?
DDR4 價格暴漲,將刺激下游於 26 上半年加速轉換至 DDR5
考量 DDR5 為 DDR4 的天生替代品,消費性 DDR4 上漲行情仍否持續,個人認為關鍵在於下游何時轉向採用 DDR5。欲採用 DDR5 替代 DDR4,必須先克服以下阻力:
DDR5 價格一般來說高於 DDR4,因此 DDR5 與 DDR4 的價差必須夠低,才能吸引廠商轉換
PC、手機升級處理器成本多半高於升級 DRAM。因此如果多數處理器不支援 DDR5,廠商轉換至 DDR5 阻力會極大
改款需重新佈線、額外 EMC、安規等認證成本,也是廠商轉換至 DDR5 阻力
PC、手機要換料,將涉及產品規格改動。而機型改款從規格制訂到量產需要 2~4 季度,因此改款時間成本也是廠商轉換至 DDR5 阻力
逐一分析以上阻力,可發現 PC、手機業者於 26 上半年由 DDR4 轉換至 DDR5 機率大增:
DDR4 現貨價格暴漲,已經高於同容量 DDR5 現貨價格 4 成,勢必將帶動後續 DDR5 與 DDR4 合約價格明顯收窄,PC、手機業者轉向採用 DDR5 阻力顯著降低
三星、海力士、美光、長鑫存儲減產 DDR4,一方面又同步增產 DDR5,DDR5 供給增加將近一步拉近 DDR4 與 DDR5 價差,降低 PC、手機業者轉向採用 DDR5 阻力
Intel、AMD、高通、聯發科 2023 年後推出的處理器都已支援 DDR5,降低 PC、手機業者轉向採用 DDR5 阻力
以目前 DDR4 現貨價格高於 DDR5 4 成,足以抵銷額外 EMC、安規等認證成本
PC、手機機型換料改款約需 2~4 季度,以此推算業者將於 26 上半年加速改款轉向支援 DDR5
以此來看,儘管各大廠 DDR4 供給近期明顯緊縮,個人認為報價漲勢可能在年底至 26 上半年趨緩:
SK 海力士、三星、美光於 25Q1~Q2 才宣布 DDR4 將於年底前停產,而客戶已規劃於下半年推出的部分中低階 PC、手機機型仍採用 DDR4,因此仍需於 25Q2~Q3 仍需加緊採購 DDR4 以支應既有機型 25 下半年旺季需求
然而 ODM/OEM 傳統上多於 Q2~Q3 完成旺季備貨,這將使得 PC、手機用 DDR4 需求於 25Q4 開始季節性降溫
考量 PC、手機下半年需求面臨提前透支風險,可能進一步壓抑 DDR4 於 25Q3~25Q4 採購力道
參考前面分析,DDR4 價格短期暴漲,將使得轉換至 DDR5 吸引力大增,個人預期 PC、手機業者於 26 上半年將完成改款加速轉向支援 DDR5,進一步削減 DDR4 採購需求
儘管大廠宣布停產消費性 DDR4,但美光、海力士皆強調仍將保留產能以支應工控、車用等生命週期長、獲利穩定的利基市場;長鑫存儲亦預留部分產能為其大股東兆易創新代工 DDR4,預期此類非消費市場供應將維持穩定,不致於長期供不應求
綜合以上,個人預期:
考量 PC、手機下半年需求面臨提前透支風險,個人預期消費性記憶體下半年展望將轉弱。
大廠停產將刺激 DDR4 Q2~Q3 供不應求,但自 Q4 起旺季備貨需求將逐步減弱,而高價反而加速 PC、手機業者於 26 上半年轉向支援 DDR5,個人預期 DDR4 需求可能於 25 年底起成長趨緩。
相關產業鏈上公司後續展望
最後我們嘗試從以上觀點,推估其他相關產業鏈上公司後續營運表現
成熟製程 DRAM:25 年底至 26 上半年成長趨緩壓力將逐季增加
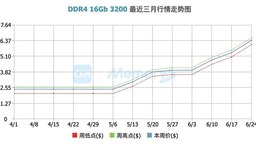
受惠三星、海力士、美光於上半年相繼宣布 PC、手機用 DDR4 將於年底前逐步停產,而部分已規劃於下半年推出的中低階 PC、手機機型仍採用 DDR4,促使下游 PC、手機客戶於 Q2 起積極採購備貨,避免影響相關產品下半年旺季出貨,進而帶動 DDR4 現貨價格近兩個月飆漲近 150%,甚至較相同容量 DDR5 現貨價格高出四成 (參考下圖)!考量新機型全面停用 DDR4 仍需時間,個人估計 DDR4 採購熱潮將持續至 25 年底。
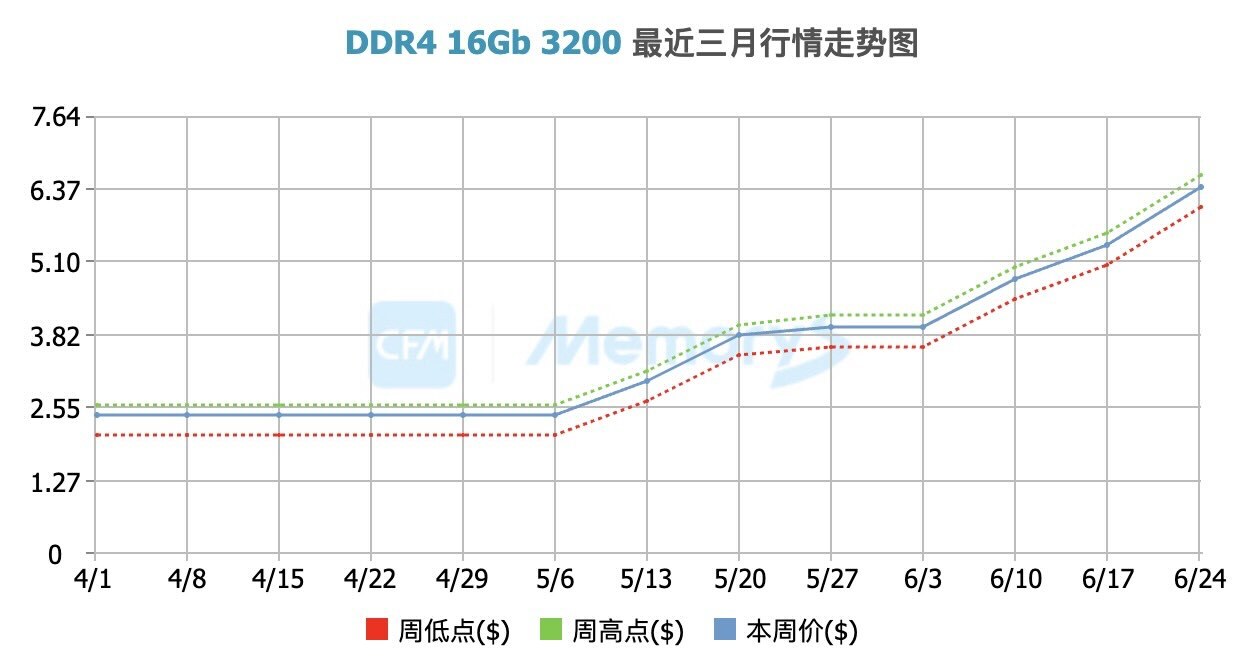
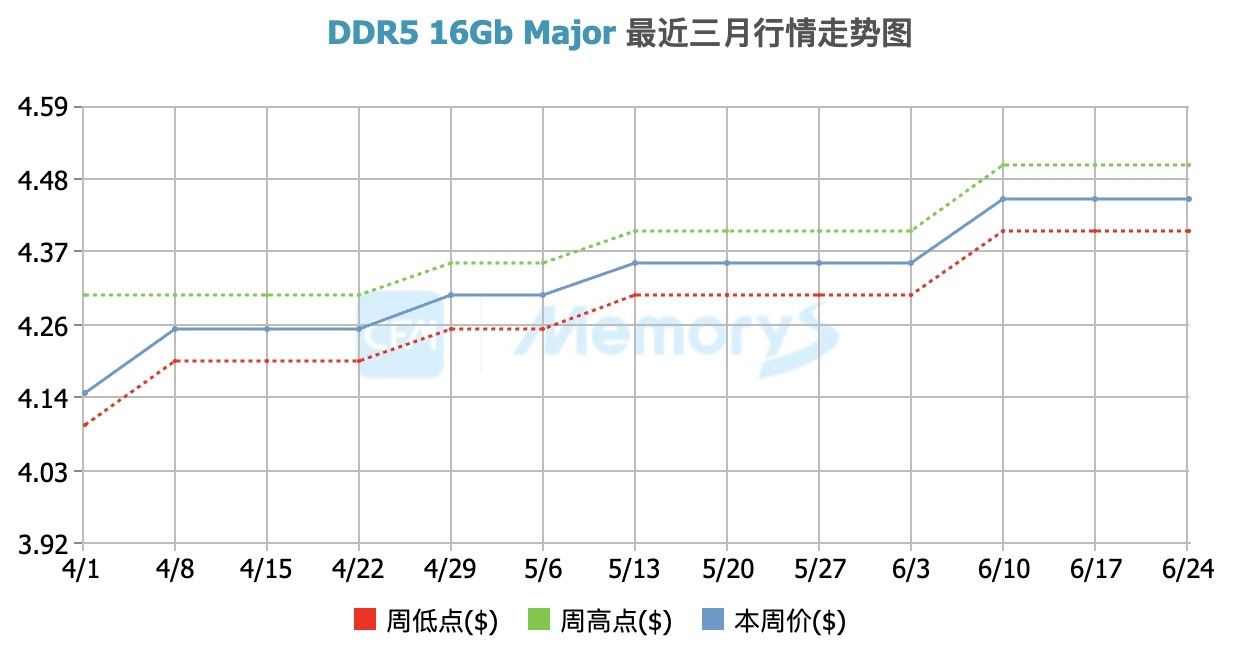
然而,短期內 DDR4 現貨報價已明顯高於性能更佳的 DDR5,將促使 PC、手機業者加速轉向採用 DDR5,使得 DDR4 需求難以長期持續。隨著旺季備貨需求告一段落,DDR4 需求估計將自 25Q4 起逐步減緩;考量 Intel、AMD、高通、聯發科 2023 年後推出的處理器都已支援 DDR5,PC、手機機型改款從開案到量產多半需 2~4 季時間,可推估 26 上半年 PC、手機主流機型將加速轉向支援 DDR5,使得消費性 DDR4 需求近一步加速下滑。
綜合以上,個人預期以成熟製程為主的利基型 DRAM 業者:南亞科 (2408)、華邦電 (2344) 25 下半年業績將顯著受惠 DDR4 停產帶動的漲價與備貨潮。但隨著旺季備貨結束、轉向 DDR5 替代效應逐步發酵,業績成長可能於年底開始鈍化,26 年上半年成長趨緩壓力將逐季增加,26 下半年衰退機率高,需留意需求結構轉變帶來的風險。
先進製程 DRAM:HBM 下半年仍將穩健成長,惟仍需關注 NVIDIA GB200 機櫃組裝良率是否提升
隨著 PC 與手機市場下半年衰退壓力加劇,DRAM 後續成長動能將愈發仰賴搭載於 AI 晶片的 HBM。而 NVIDIA 作為 HBM 主要採購業者,其晶片出貨動能將高度影響 DRAM/HBM 後續展望,使得 DRAM/HBM 後續走勢與 Blackwell 晶片出貨進度密切連動。
隨著 NVIDIA下一代 B300、CSP 業者 ASIC 晶片將於下半年陸續放量,HBM 下半年需求預計仍將穩健成長。然而截至 25Q2 季底,個人估計 GB 系列伺服器的組裝良率僅 60~65%,若下半年機櫃組裝良率仍低於 70%,下游業者為避免晶片存貨過度囤積可能暫緩向 NVIDIA 採購晶片,將為 2026 年 DRAM/HBM 需求埋下隱憂。反之,若下半年 NVIDIA GB 機櫃組裝良率能持續快速提升,將為 2026 年 DRAM/HBM 需求持續向上的正面催化劑。
NAND Flash:關稅提前拉貨透支需求,下半年產值回升力道將有限
SK 海力士、三星、美光與 Sandisk 持續減產 NAND,配合下游 PC 與手機客戶於 25 上半年前加大拉貨力道,消費性 NAND 市場估計將如個人去年底時所預期,於 25Q2 回溫。然而考量 PC 等消費市場有過度透支下半年需求的跡象,25 下半年消費性 NAND 市場回升幅度將有限。
儘管伺服器領域亦出現提前拉貨跡象,但隨著 GB200 組裝良率已較 25Q1 上升,AI 伺服器部屬對企業級 SSD 的採購需求有望逐步回溫,進而抵銷部分下半年因需求提前拉貨所帶來的下滑風險。個人持續維持先前預期:
25 年下半年企業級 SSD 需求將優於 client SSD 與 mobile NAND。考量三星與 SK 海力士在企業級 SSD 營收占整體 NAND 業務的比重高於同業,個人持續預期兩者下半年 NAND 業務表現將優於美光、鎧俠、SanDisk。
記憶體模組:25Q2 回溫強於預期,下半年轉為下滑風險增加
下游記憶體模組:威剛、宇瞻、創見、十銓 … 等業者營運與消費性市場高連動。受惠 PC、手機下游於 25 上半年關稅前提前拉貨,以及原廠宣布 DDR4 停產刺激下游加緊備貨, 記憶體模組業者營運不僅如個人先前預期於 25Q2 落底,甚至已提前顯著反彈。
然而上半年過於積極採購將透支下半年需求,25Q4 旺季備貨需求告一段落,將使得消費性記憶體採購需求於 25Q3~25Q4 反轉向下機率增加。考量記憶體模組業績與消費性需求榮枯高連動,個人維持先前預期:
記憶體模組業者 25 下半年轉為下滑風險上升。