產業解析:由先進封裝看 Bonder 產業機會與風險
前言
封裝設備年產值約 40 億美元,其中 Bonder 佔比就高達 4 成,可謂最為關鍵的封裝設備。Bonder 產業發展雖已近 50 年,但隨著前段製程微縮放緩,先進封裝成為延續摩爾定律的新顯學,為 Bonder 產業注入新成長動能,但對於既有業者既是機會也有風險。在本篇文章,我們將嘗試解析先進封裝發展對於後續 Bonder 技術路線的影響,以及對於相關供應鏈帶來的潛在機會與風險。文章內提及公司將包含:
封裝 Bonder:庫力索法 K&S (KLIC)、ASMPT、BESI、芝浦機電 Shibaura Mechatronics、Hanmi 半導體、三星 SEMES、EVG、SUSS MicroTec、TEL 東京威力科創
HBM:海力士、三星、美光
什麼是 Bonder
為了讓晶片能夠與 PCB 主板上的其他元件互通,會將晶片先與導線架 (Lead Frame) 或載板 (Substrate) 接合並完成封裝,後續再與 PCB 進行接合。其中將晶片先與導線架或載板接合的封裝程序稱為 bonding,而用於 bonding 的設備就稱為 bonder。
IO Pitch 微縮為推動 Bonder 發展關鍵要素
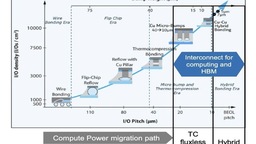
晶片透過 IO (Input/Output,輸入/輸出) 腳位與載板接合,得以收發電訊號與外部元件溝通,隨著晶片運算能力越趨強大複雜,所需訊號傳輸 IO 數量自然愈多。而 IO 腳位之間的間距 (Pitch) 越小,相同晶片面積所能容納的 IO 數量自然越高,因此 IO Pitch 微縮成為推動封裝 Bonder 發展的關鍵要素。
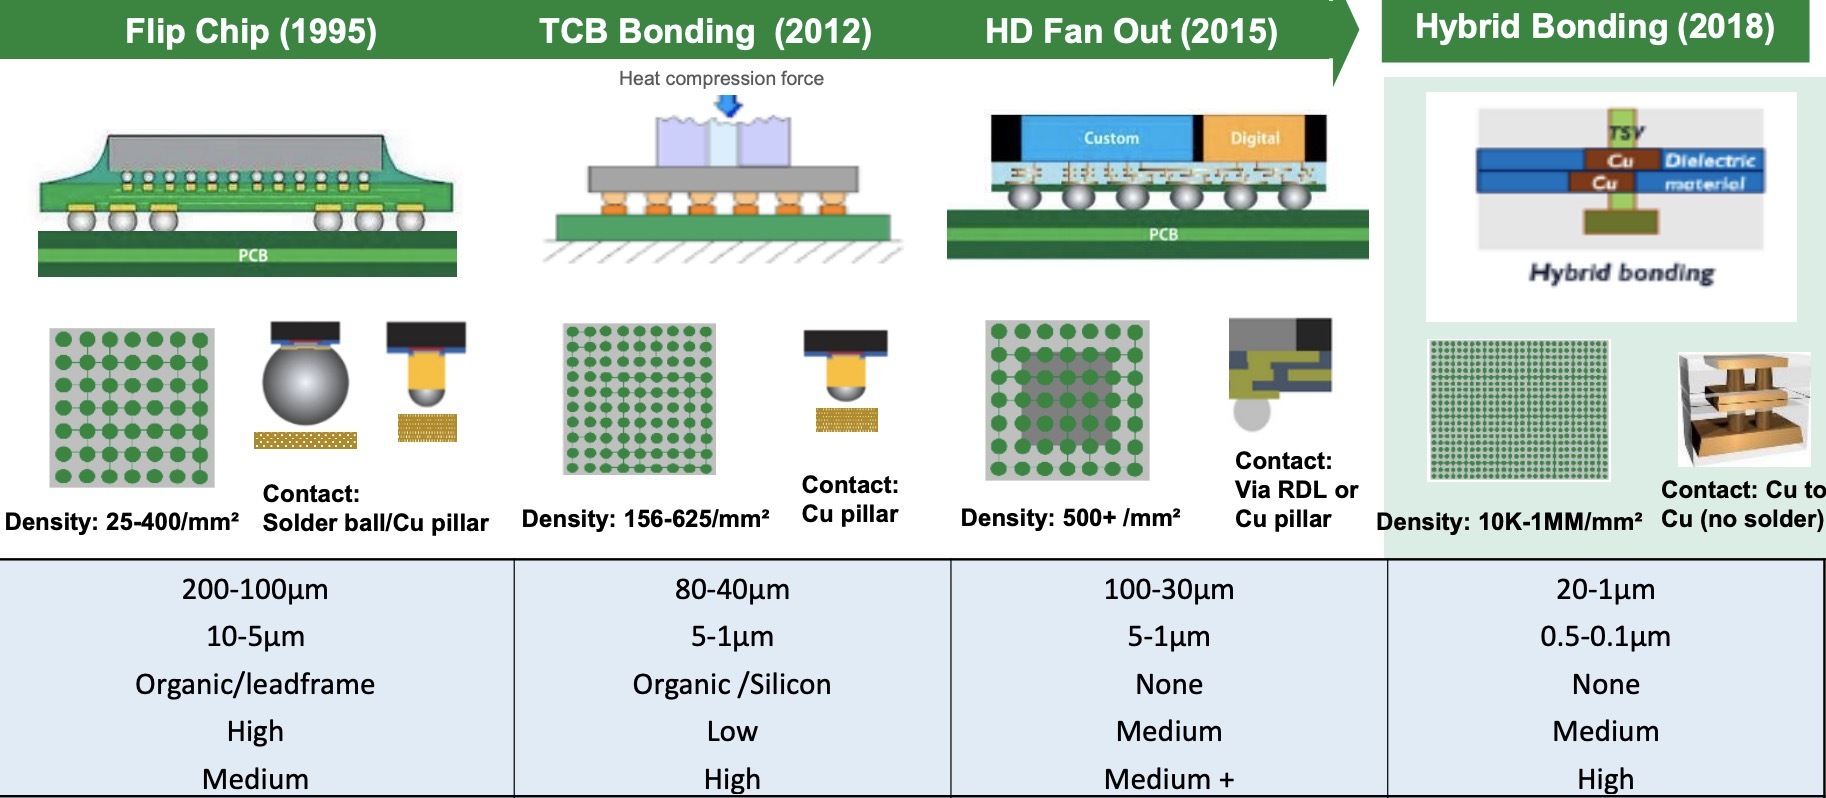
1970~1990 年代:Wire bonder 為主流
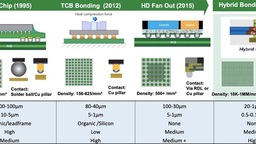
在半導體發展初期,IO 數量要求低,尚未完成封裝的裸晶 (Die) 主要是透過金屬導線與導線架接腳接合,此種接合稱為打線接合 Wire bonding。Wire bonding 適用於 IO Pitch 在 150~200μm 以上的低階成熟應用,但由於發展成熟可靠性高、成本低,因此仍在 NAND flash、DRAM、低階消費性、車用、工業半導體市場廣泛應用。
Wire bonder 為產值最高的 bonder 類別,近 10 年產值在 6~17 億美元波動,排除疫情不正常拉貨高峰則平均約在 8 億美元左右,主要業者為庫力索法 K&S、ASMPT。
1990~2010:Flip Chip bonder 走進主流
隨著對更高 IO 腳位需求,Wire bonding 逐漸不符合所需。在 IBM 的推動下,覆晶封裝 Flip Chip 快速發展,透過裸晶下方密集凸塊 (bump) 取代位於四周的導線,使得 IO 數量得以大幅提升。Flip Chip 適用於 IO Pitch 在 50~200μm 中高階運算晶片主流應用。
Flip Chip bonder 近年產值估計約在 3 億美元上下,主導業者為 BESI、ASMPT、以及受惠供貨台積電而快速成長芝浦機電 Shibaura Mechatronics。
2010~至今:TC bonder 興起
隨著 IO Pitch 微縮進入 50μm 以內,過往 Flip chip 採用回焊加熱 (Mass Reflow) 開始出現瓶頸:
熱膨脹係數翹起問題:較薄的裸晶和載板在高溫下,會產生翹起 (warpage),導致部分焊球沒有接合的共面性問題
在凸塊縮小下,Mass Reflow 一次大量處理晶片雖然效率高,卻可能導致不同 Chip 其載板與 Die 接合的垂直高度差異大
晶片位置偏移:Reflow 傳輸過程會使載具振動,Reflow 本身晶片也會偏移。間距越小、晶片尺寸越大,則偏移失效越嚴重
為了解決以上的問題,熱壓接合 TCB (Thermal Compression Bonding) 技術開始興起。相對於 Mass Reflow 針對大量晶片與載板同時加熱,TCB 一次只處理一個晶片載板接合,且晶片與載板採用不同加熱源,大大改進了Mass Reflow 缺點。雖然 TCB 有以上優點,但其成本明顯高於 Flip Chip bonding,因此目前僅適用於 IO 間距 10~80μm 先進封裝應用。
在 HBM、2.5D 先進封裝應用快速成長下,TC bonder 產值 23 年僅約 1.25 億美元,24 年估計翻倍達到 3 億美元,規模直逼已發展 30 年的 Flip-Chip bonder。目前主要業者為 Hanmi 韓美半導體、三星子公司 SEMES、ASMPT、庫力索法 K&S。
2016~至今:Hybrid bonder 嶄露頭角
當 IO Pitch 進一步縮小至 10μm 以內,凸塊焊球將衍生更多問題:
兩相鄰焊球更容易碰觸在一起,形成橋接失效短路
當材料為錫合金的焊球在小到 20μm 後,形狀就難以保持為完整圓球,因此改為在銅柱附著錫合金焊料。隨著 Pitch 微縮焊球繼續縮小,則錫合金與銅柱之間 IMC (Intermetallic Compound) 效應將放大,使得 Solder 機械性質與導電性質會大幅降低。
為了解決焊球帶來的限制,業界轉向發展無需凸塊形成焊球 (bumpless) 的混合鍵合 Hybrid bonding 技術,少了焊球不僅 IO 的間距可進一步所小至 10μm 以內,且晶片垂直堆疊的厚度也得以降低。Hybrid bonding 根據製造流程又可分為兩大類:
Wafer to Wafer:晶圓未切割前直接 bonding,後續再切割為一顆顆晶片。優點為晶圓上的多個晶片一次同時接合產出高,但缺點為必須為完全相同尺寸的晶片才能採用,且也無法在接合前就先剔除有問題晶片,使得後續報廢風險上升。目前已應用於 CIS、NAND Flash 製造。
Die to Wafer:先將晶圓切割為一顆顆裸晶 (Die),剔除有問題晶片後,再逐一進行接合。可適用於尺寸不同的異質晶片接合,且由於先剔除有問題裸晶後才接合,可進一步提升良率,但缺點自然為產出慢。目前在先進邏輯晶片封裝開始導入,台積電 SoIC-X 封裝為主要採用者。
Hybrid bonding 雖然發展時間最晚,但已應用於 CIS、NAND Flash、台積電 SoIC-X 先進封裝,個人估計 24 年產值已達 3~4 億美元。目前 Wafer-to-Wafer Hybrid bonder 主要業者為 EVG、TEL、SUSS MicroTec;Die-to-Wafer Hybrid bonder 主要業者估計為 BESI 與 ASMPT。
Bonder 產業競爭格局與評估重點
若我們將 IO Pitch 在 80μm 或 100μm 視為傳統封裝與先進封裝的分野,傳統封裝市場以 Wire bonder、Flip Chip bonder 為主流;先進封裝由 TC bonder、Hybrid bonder 所主導,兩類市場競爭格局明顯不同。
傳統封裝成長性低,Bonder 業者競爭趨緩格局穩定
Wire bonder 和 Flip Chip bonder 為傳統封裝主流,兩種技術發展都已超過 30 年邁入成熟期,觀察同業之間營收變化,可發現領先業者長期市占率穩定,同業之間競爭趨緩。
Wire bonder 主要業者為庫力索法 K&S 與 ASMPT,兩者合計市占率約 80% 長期寡佔,過去 10 年未有強力新進者挑戰兩者於 wire bonder 中地位。
庫力索法 K&S:長期在 Wire bonder 市占率高達 60~65%
ASMPT:長期在 Wire bonder 市占率估計約 20%
Flip chip bonder 主要業者為 BESI、ASMPT、Shibaura Mechatronics,三者合計市占率約 80%,同樣屬於寡佔型態。
BESI:長期在 Flip chip bonder 市占率約 30%
ASMPT:長期在 Flip chip bonder 市占率約 25~30%
Shibaura:過去十年市占率快速成長,主要是受惠獨家供應台積電 CoWoS 而快速成長,目前市占率個人估計近 20%
如果排除 Shibaura 的 Flip Chip bonder 主要用於台積電先進封裝,我們可發現傳統封裝 Bonder 主要由庫力索法 K&S、ASMPT、BESI 長期把持,三大巨頭合計於傳統封裝 bonder 市占率高達 80%,明顯寡佔。相較於下游封裝 OSAT 業者前五大 - 日月光、Amkor、長電、通富微電、力成合計市占率僅 64%,Bonder 產業集中度高於下游 OSAT,這使得 K&S、ASMPT、BESI 三家業者對於傳統封裝客戶有一定議價能力,其毛利率長期在 40%、50% 以上較高水準,三大 Bonder 業者其營收受單一客戶影響程度也低於先進封裝。
傳統封裝邁入成熟期,成長性隨景氣循環波動明顯
雖然傳統封裝用 Bonder 同業競爭壓力較低,使得庫力索法 K&S、ASMPT、BESI 能享有不錯毛利率,但近十年成長性卻明顯不佳
Wire bonder 2015~2023 年產值沒有成長,維持在 6~7 億美元水準上下
Flip chip bonder 2015~2023 年產值大致上沒有成長
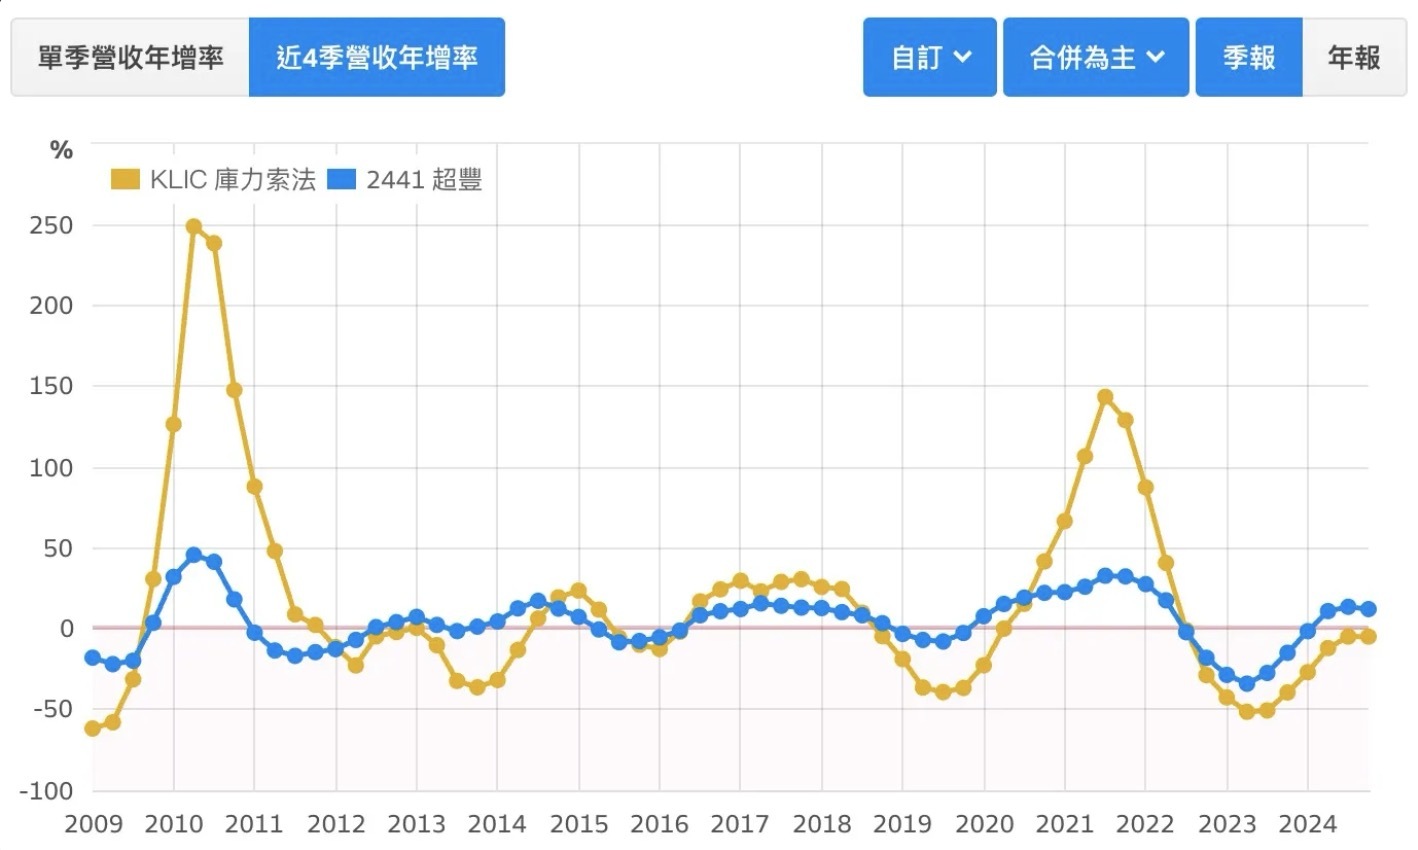
以上顯示:傳統封裝用 Bonder 已走向景氣循環型產業,驅動其產值變化主要因素在於景氣變化。因此投資人在評估傳統封裝用 Bonder 業務展望時,關注重點將在於整體半導體景氣循環處於何種狀態。考量 IC 設計與 IC 封裝族群業績長期為半導體景氣領先指標,我們可以用台股 IC 設計與 IC 封族群營運變化作為傳統封裝用 Bonder 業績展望前瞻。
先進封裝成長性高,但競爭激烈且大客戶極為強勢
先進封裝 Bonder 成長性明顯高於傳統封裝:
TC bonder 產值 23 年僅約 1.25 億美元,24 年估計翻倍為 3 億美元,參考外部研調機構預估 27 年將明顯成長至 9.9 億美元
Hybrid bonder 產值 23 年約 3 億美元,24 年估計成長至 4.2 億美元,參考外部研調機構預估 27 年將成長至 8 億美元
然而高成長也帶來更多競爭,相較於傳統封裝 Bonder 被庫力索法 K&S、ASMPT、BESI 三大業者把持,先進封裝 Bonder 吸引更多新進者投入,同業間市占率變化劇烈。以 TC Bonder 為例,其 2020 年主要供應商為 ASMPT 和 BESI,但 2024 年領先業者個人估計轉變為 Hanmi 韓美半導體、三星 SEMES、ASMPT。
Hanmi:受惠大客戶海力士扶持與快速成長,個人預期市占率快速上升至 40% 以上
三星 SEMES:受惠母公司三星刻意扶持,個人預期市占率快速上升至 30%
ASMPT:早期受惠 Intel 先進封裝需求成長而成為龍頭業者,但隨著 Intel 營運陷入困境短期市占率萎縮至 17~20%
Hybrid bonder 主要業者除了 BESI、ASMPT 等傳統老面孔,更多了 EVG、TEL、SUSS MicroTec 等新興業者,K&S、Shibaura 對此市場也躍躍欲試打算進入。以上皆顯示先進封裝 Bonder 業者之間競爭強度明顯強於傳統封裝,新進者也多於傳統封裝。
大客戶寡佔先進封裝市場,Bonder 業者議價能力明顯弱勢
先進封裝 Bonder 業者市占率變化劇烈,另外一關鍵因素在於下游大客戶對供應鏈強勢主導。不同於傳統封裝下游 OSAT 客戶市占率集中度較為分散,目前先進封裝下游市場則由極少數客戶所把持:
HBM 主要業者為海力士、三星、美光,其中海力士一家市占率 50%
邏輯先進封裝主要業者為台積電、Intel,短期 Intel 營運不佳下台積電市占率一枝獨秀。
先進封裝下游大客戶無論規模、市占率都顯著高於上游 Bonder 業者,這使得大客戶對於上游議價能力極為強勢,具有供應鏈絕對主導權:
海力士基於追求降低成本與地緣政治風險考量下,2017 年起扶植韓國本土業者 Hanmi。在海力士過去 2 年 HBM 營收高速成長下,帶動 Hanmi 於 TC Bonder 市場快速擴大晉升為龍頭。
三星基於追求降低成本與地緣政治風險考量下,扶植自家子公司 SEMES 供應 TC Bonder,24 年估計採購約 100 台,帶動 SEMES 於 TC Bonder 市占率快速上升
台積電於邏輯先進封裝具備獨占地位,帶動 Shibaura 於 fine pitch Flip-Chip bonder 市占率快速成長;但隨著後續 CoWoS-L 轉向採用 TCB,預計亦將不利 Shibaura 短期 bonder 業績
Intel 需求主導 ASMPT TC Bonder 銷量與發展,隨著 Intel 採購需求停滯,ASMPT 於 TC Bonder 市占率變相下滑
綜合以上,投資人在評估相關業者先進封裝 Bonder 展望時,大客戶影響力更勝於景氣變化,應優先關注大客戶之間市占率競合 (台積電 vs Intel,海力士 vs 三星),以及大客戶自身技術路線圖變化 (例如台積電由 flip-chip bonding 轉向 TC bonding)。
Bonder 產業未來機會與風險
展望未來,不同 Bonder 市場將迎來不同的機會與風險。
Wire bonder:關稅削弱短期需求,長期關注垂直導線封裝機會
Wire bonder 作為傳統封裝主流應用,受總體經濟影響最為直接。整體產值在疫情達高峰後雖已連續三年下滑,但近期川普關稅政策激進反覆,將不利消費、車用、工業需求,近一步造成整體下游客戶短期資本支出縮手,使得 Wire bonder 落底復甦時間再延遲。
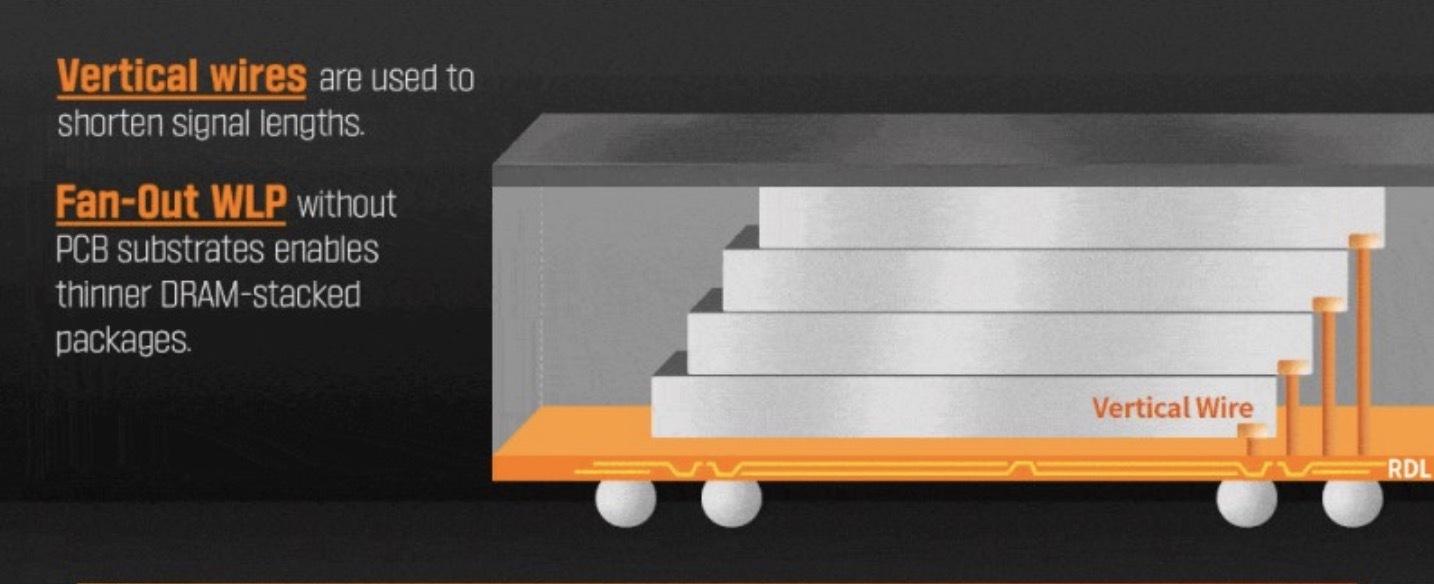
儘管 Wire bonding 技術已經成熟,但業界仍持續探索新的市場應用機會,其中垂直導線封裝技術 (vertical wire bonding) 值得期待。為了將 HBM 高頻寬性能引入手機裝置,海力士透過將 Fan-out 封裝和垂直導線封裝技術結合,推出名為 VFO (Vertical Fan Out) DRAM 產品,三星亦推出類似技術的 VWB/VCS 產品展示。Vertical wire bonding 仍處於早期驗證與測試階段,但考量 Eadge AI 需求快速成長可能縮短新技術導入時程,個人預期 27~28 年垂直導線封裝技術有機會商業化。
Flip Chip bonder:關稅削弱短期需求,下一代 InFO 技術為新成長機會
Flip Chip bonder 不小市場比重來自於傳統封裝,因此同樣受川普關稅政策衝擊甚深;而過去幾年受惠於台積電 CoWoS 採用 Flip Chip 而高速擴產的先進封裝市場,將因後續 CoWoS-L 轉向採用 Fluxless TC bonding 而成長受阻,以上兩因素可能使得 Flip Chip bonder 25~26 年需求偏向低迷。
然而展望 26 年後續,個人預期 Apple 於 iPhone A20 處理器導入下一代進化版 InFO 封裝 (市場目前稱呼為 WMCM) 將帶來重回成長契機。相較於目前的 InFO-POP 封裝中 DRAM 與處理器晶片垂直堆疊,下一代 InFO 將轉向 DRAM 與處理器水平放置於 RDL 之上,這將使得封裝流程中晶片與 RDL 接合需要額外 bonding 步驟。台積電 WMCM 封裝估計採用 Flip Chip bonding,考量 iPhone 手機晶片年銷量約在 2 億顆規模,下一代 InFO 封裝對 Flip Chip bonder 需求上升將逐步抵銷 CoWoS 需求下滑,個人估計 27 年 Flip Chip bonder 銷量有望再度向上。
TC Bonder:HBM4 將持續推動 25~27 年產值高速成長
儘管 TC Bonder 銷量與產值於 22~24 年已經數倍擴張,但由於半導體標準化組織 JEDEC 將 HBM4 厚度標準從之前的 720 μm 放寬至 775 μm,大幅減緩 HBM 導入 Hybrid bonding 的急迫性,使得既有 HBM 業者將持續採用成本較低的 TC Bonder,TC Bonder 仍將持續受惠後續 HBM4/4E 記憶體需求上升,25~27 年個人預期成長動能仍有望延續。
然而 TC bonding 與 Hybrid bonding 存在部分替代競爭關係,考量:
HBM5 堆疊層數將近一步上升至 16~20 Hi,可能不得不導入 Hybrid bonding 以減緩晶片厚度增加,使得 TC Bonder 於 HBM 市場佔有率流失
隨著 AI 對運算需求高速上升,亦會加速通用運算 GPU/ASIC 對 IO 需求數量上升,推動 IO Pitch 近一步微縮,使得 Hybrid bonding 於邏輯先進封裝市場取代 TC Bonding 吸引力持續上升
個人認為自 28 年起,需關注 Hybrid bonding 於 HBM 和邏輯先進封裝市場是否開始替代 TC Bonder,削減 TC Bonder 成長速度。
Hybrid bonder:CPO、SoIC、HBM5 自 26 年起將接棒推動成長
相較於其他技術,Hybrid bonding 在 IO Pitch 微縮上具備優勢,但其整體高昂成本持續推遲下游導入時間,使得其於 25~26 年在 HBM4 和 CoWoS-L 導入的希望落空。而競爭技術 - TC bonding 持續推出 Fluxless 進化版本,使得其 IO Pitch 可進一步微縮至 15 μm - 甚至 10 μm 以內,仍有可能持續拖慢 Hybrid bonding 於部分市場導入速度。
然而導入速度減緩,並不代表無成長機會。自 26 年起受惠以下新應用採用,Hybrid bonder 銷量與產值仍有望加速成長:
NVIDIA 於下一代 Switch:Spectrum-X 與 Quantum-X 都將導入 CPO 技術,其中 EIC 和 PIC 採用 Hybrid bonding 垂直堆疊以提升光電轉換傳輸效率,估計將自 26 年推動 Hybrid bonder 需求上升
Apple 預計將於伺服器用 M5 Ultra 晶片導入台積電的 SoIC-mH 3D 封裝技術,有機會於 26 年推動 Hybrid bonder 需求上升
NVIDIA 預計於下下一代通用運算 GPU 平台 - Rubin Ultra 導入 CPO,若其中 EIC 和 PIC 持續研用 Hybrid bonding 垂直堆疊,將有望於 27 年推動 Hybrid bonder 需求進一步上升
HBM5 堆疊層數將近一步上升至 16~20 Hi,可能不得不導入 Hybrid bonding 以減緩晶片厚度增加,估計將自 27~28 年推動 Hybrid bonder 需求進一步上升
綜合以上,Hybrid Bonder 24~25 年雖受 TC Bonder 排擠而成長不如市場預期,但個人認為 26~28 年成長表現仍可期待。
相關供應鏈機會與風險
最後我們嘗試從 Bonder 產業未來展望,推估相關產業鏈上公司後續營運表現
庫力索法:Wire bonder 成長性低,Fluxless TCB 為短期成長亮點
K&S 庫力索法目前設備收入中超過 8 成來自於 Wire bonder,其主要應用市場 - 中低階消費、車用、工業需求築底尚未復甦下,卻又遭逢川普關稅短期進一步打擊,預期 25 年 Wire bonder 業務將持續低迷。
庫力索法 K&S 目前設備收入中雖然僅約 12~13% 來自於先進封裝,但個人預期 26~27 年有望加速擴張:
台積電後續將採用庫力索法 Fluxless TCB bonder,公司目前已經開始小量交貨,預期 26~27 年將近一步擴大出貨量,數量級估計在 100 台
公司新開發的垂直導線封裝設備,可實現類 HBM 的 DRAM 堆疊封裝,但製造良率將優於目前以 TSV 堆疊封裝的 HBM,傳輸頻寬又可明顯高於既有 LPDDR,使得庫力索法的解決方案更適合於消費性 AI 應用中導入。公司預期 25 年對營收貢獻低於 0.2 億美元,但 26 年有望上升至 0.5 億美元,考量 Edge AI 趨勢將於未來幾年持續加速,個人看好 27~28 年此部分業務有望持續擴大
綜合以上,庫力索法雖然目前主要營收仍主要來自傳統打線封裝設備,個人預期 26~27 年其先進封裝設備收入將明顯擴大,帶動整體營收規模加速成長。
BESI:Hybrid bonder 預期 26 年起加速成長
BESI 貝思半導體營收近 8 成來自於 Die Attach/Bonder 相關設備,公司於 Die-to-Wafer Hybrid bonder 市占率估計近 80%,原本自身預估自 24 年起 Hybrid bonder 業務將大幅攀升,但後續實際銷量卻不如市場預期樂觀,個人估計主要原因在於 HBM4 與台積電 CoWoS 轉向採用 TC Bonder,而延後導入 Hybrid bonder 所致。
然而導入延後並不代表成長機會消失,展望 26~28 年個人估計 CPO、SoIC-mH、HBM5 等先進封裝應用將加速導入 Hybrid bonding,BESI Hybrid Bonder 業務於 26~28 年成長表現仍可期待。
ASMPT:大客戶 Intel 拖累短期營運,TCB、Hybrid bonder 追趕仍可關注
ASMPT 作為早期 TC Bonder 龍頭,但 23~25 年相關業務卻未能隨著整體 TC Bonder 產值走高而成長,反而市占率持續流失,個人估計原因在於:
Intel 過往為公司 TC Bonder 主要採購客戶,但近期營運不佳而減少支出,壓抑 ASMPT TC Bonder 短期成長動能
台積電於 CoWoS-L 的 CoW 環節將導入 Fluxless TC Bonder,但供貨目前由 K&S 率先拔得頭籌,ASMPT 能否切入供貨仍未知
海力士、三星於 HBM 轉向扶持韓國本土供應鏈,使得 ASMPT 無法享受近年 HBM 高速成長機會
儘管短期 ASMPT 先進封裝 Bonder 發展並不順利,但考量公司技術力強且相關市場需求持續高成長,ASMPT 未來幾年能否急起直追再度追趕擠進先進封裝大客戶供應之列,個人認為仍可關注:
儘管海力士 TC Bonder 主要供應業者為 Hanmi 韓美半導體,但在 24 年亦開始向 ASMPT 小量採購,未來公司於 HBM3E、HBM4 生產仍有機會成為海力士副供
台積電雖然目前已確認採購 K&S 的 Fluxless TC Bonder,但也仍在認證 ASMPT 機台,後續仍可關注 ASMPT 能否成為台積電 Fluxless TC Bonder 副供
ASMPT 過往在光通訊、矽光封裝領域處於領先地位,隨著 CPO 需求將於 26 年開始加速擴大,ASMPT 亦有機會利用其在光通訊封裝領域經驗切入大客戶供應鏈。
芝浦機電 Shibaura:CoWoS-L 市占率將流失,但下一代 InFO 將帶來重新成長機會
Shibaura 為台積電 Flip-Chip bonder 御用供應商,受惠於近年 AI 帶動 CoWoS 封裝高速成長,Shibaura 的 Flip-Chip bonder 業務為最大受益者。但隨著台積電 26 年起 CoWoS-L 轉向採用 TC Bonder,將使得 Shibaura 其在 CoWoS bonder 佔有率流失。
展望後續,個人預期 Apple 於 iPhone A20 處理器導入下一代進化版 InFO 封裝(市場目前稱呼為 WMCM) ,晶片與 RDL 鍵合將採用 flip chip bonding,考量 iPhone 手機晶片年銷量約在 2 億顆規模,下一代 InFO 封裝對 Flip Chip bonder 需求上升,將可逐步消化 CoWoS 需求下滑。考量 Shibaura 於台積電 Flip-Chip bonder 主要供應地位,其 Flip Chip bonder 業務有機會於 27 年後重返成長。